


2026년 10월 6일
라이프자산운용(이하 ‘당사’)은 2026년 9월 14일 삼성전자에 주주서한을 보냈고, 삼성전자로부터 당사 제안을 면밀히 검토하겠다는 회신을 받았습니다.
요청드린 기한 안에 성실히 회신해 주신 삼성전자에 감사드립니다.
최근 일부 보도에서는 우선주만 매입·소각하는 것은 보통주 주주와의 형평성 문제로 어렵다는 견해가 제기되고 있습니다. 삼성전자의 검토 과정에서 당사 제안의 취지가 정확히 전달될 수 있도록 다음과 같이 입장을 밝힙니다.
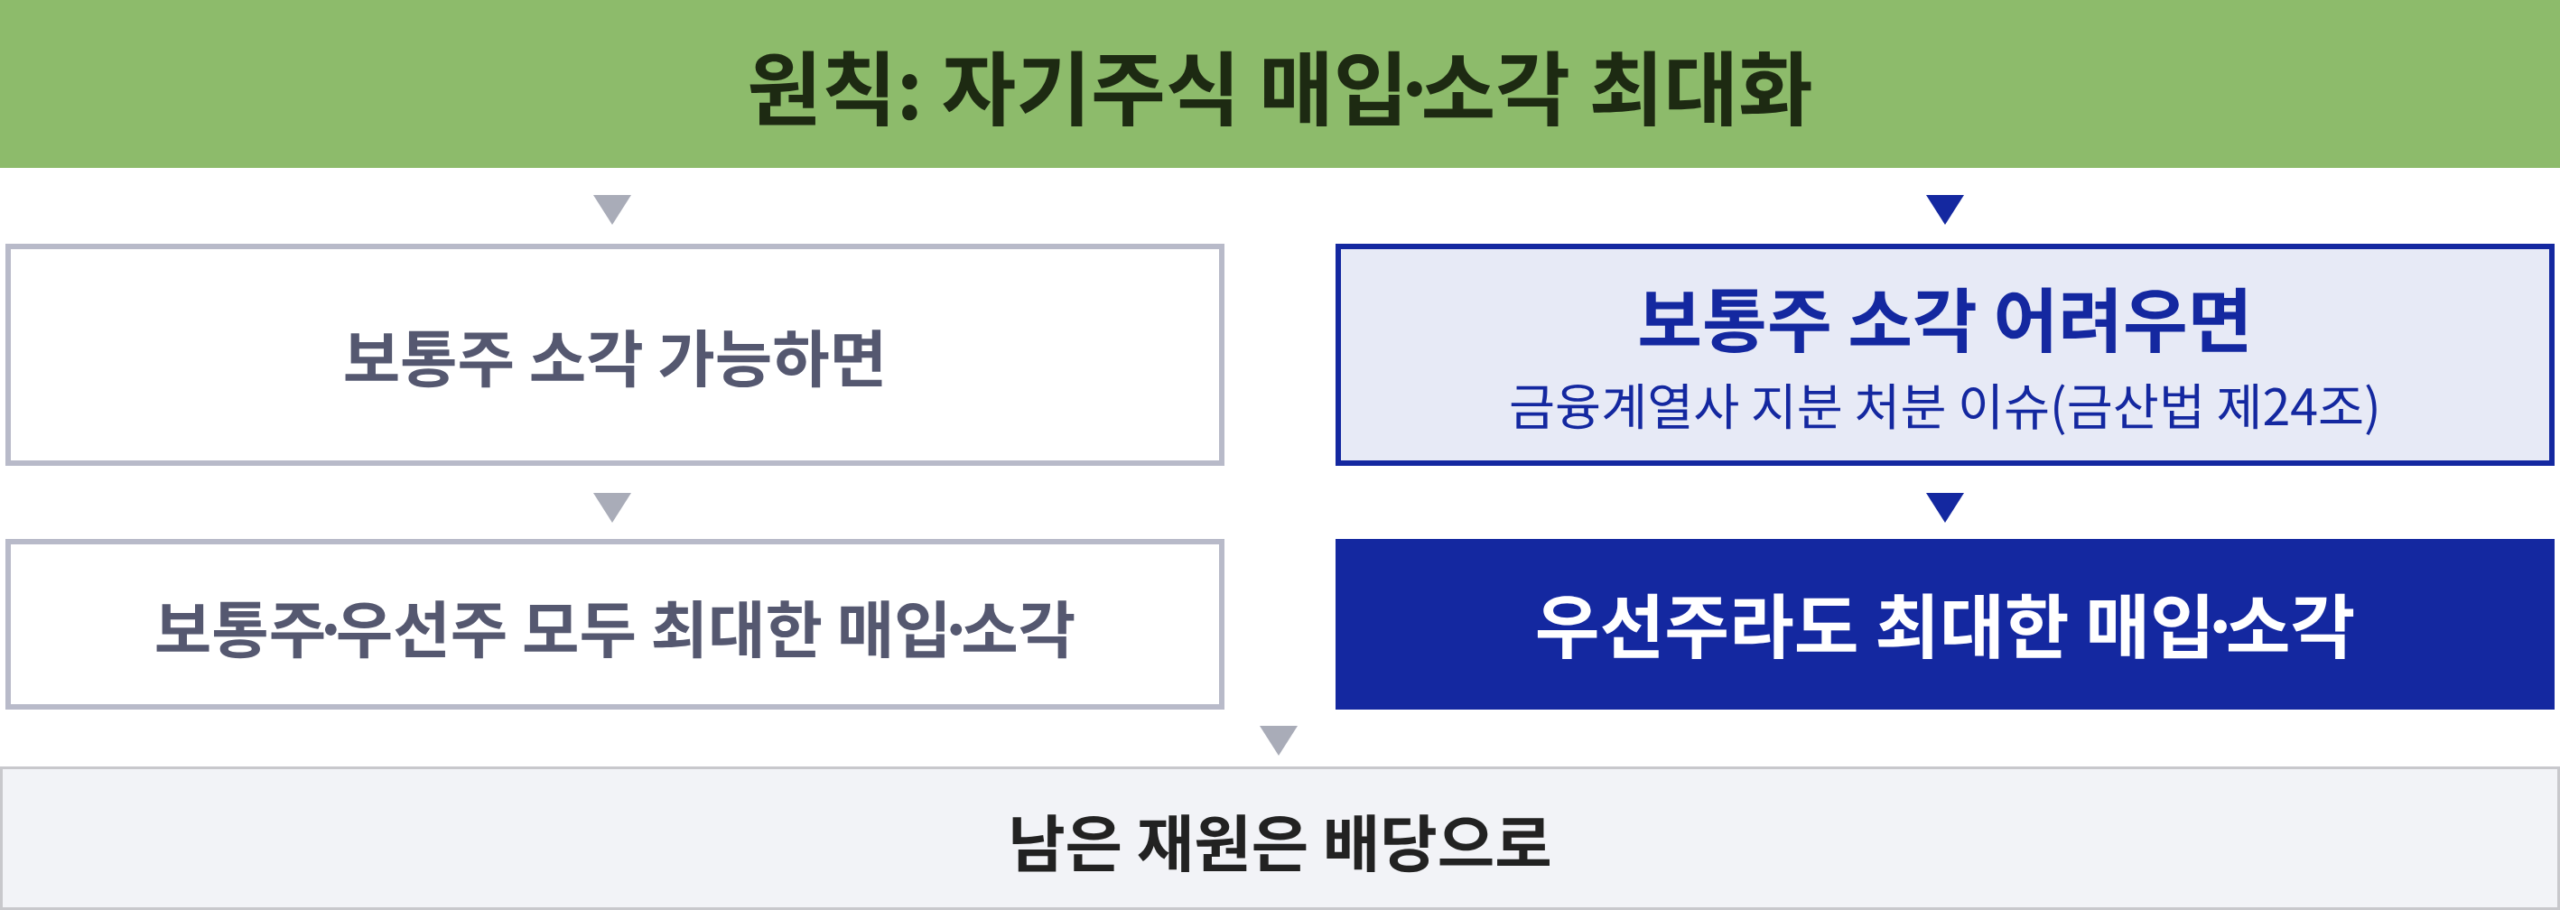
위 그림과 같이 당사 제안의 핵심은 자기주식 매입·소각을 최대화하는 것입니다. 삼성전자가 보통주와 우선주를 함께 소각하기로 결정한다면, 당사는 이를 적극 환영하겠습니다.
다만 당사는 삼성전자가 지배구조 문제로 인해 보통주 매입·소각을 결정하기 어려울 것으로판단합니다. 보통주를 소각하면 금융계열 주주의 지분율이 올라가, 금산법상 10% 한도를 맞추기 위한 매도가 뒤따르기 때문입니다. 이러한 지배구조 문제가 없는 SK하이닉스는 영업이익이 삼성전자보다 적은데도 지난 8월 40조 원 규모의 자기주식을 사들여 전량 소각하기로 했습니다. 반면 삼성전자는 올해 소각 목적의 자기주식을 전혀 매입하지 않았습니다.
당사가 우선주부터 매입·소각할 것을 제안한 것도 바로 이러한 지배구조 제약 때문입니다.
의결권이 없는 우선주는 소각해도 이러한 문제가 없으므로, 우선주라도 매입·소각해 달라는취지입니다. 게다가 최근 우선주는 보통주보다 할인된 가격에 거래되고 있어, 같은 재원으로 더 많은 주식을 매입·소각할 수 있는 시기입니다.
아울러 일부 보도에서 제기된 형평성 문제도 살펴보면, 보통주와 우선주는 상법 상 구분이되는 종류주식이며, 서로 다른 것을 다르게 다루는 것은 형평성에 어긋나지 않습니다. 따라서 종류별 매입 비율이 다르다는 이유만으로 형평성에 문제가 있다고 보기는 어렵습니다.
실제로 삼성전자도 2015년 자기주식 매입 당시 우선주가 보통주보다 22% 낮게 거래되자 1회차 매입 물량의 약 35%를 우선주로 정해 우선주 매입 비중을 높인 바 있습니다. 당시 삼성전자는 “앞으로도 우선주 주가가 보통주에 비해 10% 이상 낮을 경우, 우선주 매입 비중을 높임으로써 동일한 금액으로 더 많은 주식을 소각할 계획”이라고 밝히기도 했습니다.
당사가 우선주 매입·소각을 현실적인 대안으로 제안한 것도, 이와같이 삼성전자 스스로 이미 종류별 매입 비율을 달리한 선례가 있기 때문입니다.
주주환원의 방법과 규모는 이사회에서 이사님들께서 독립적으로 총주주의 이익을 고려하여 결정할 사항입니다. 당사는 삼성전자의 검토 의사를 존중하며, 이사님들께서 당사 의견을 충실하고 면밀하게 검토하신 뒤 의사결정해 주시기를 요청드립니다.
라이프자산운용 주식회사

